

Le développement des robots industriels mondiaux a traversé un processus d'évolution allant de la personnalisation à la généralisation, et a continuellement atteint l'intelligence. Depuis le développement technologique initial et l'essor industriel jusqu'au stade actuel de modernisation industrielle, l'application des robots industriels dans les scénarios industriels généraux a continué de s'approfondir et le niveau d'intelligence a été amélioré.
Selon les données de MIR Rui Industrial, au premier semestre 2023, en raison de la contraction ou du ralentissement relatif de la demande dans les principaux secteurs de vente d'origine tels que l'électronique, les véhicules à énergies nouvelles, les batteries électriques et les soins de santé, ainsi que dans certains marchands de canaux de robots. Confronté à un stock de panique à la fin de 2022, les ventes globales de robots industriels en Chine au premier semestre 2023 étaient d'environ 140 000 unités, soit une légère augmentation d'environ 1 % sur un an.
Ces dernières années, les robots de service ciblant l'extrémité C ont été connus sous le nom de « bouches d'aération dans l'air ». Sous l'impact de l'épidémie, les robots de service mondiaux ont favorisé de nouvelles opportunités de développement, formant des points de croissance émergents dans l'industrie qui commencent à prendre forme et générant une croissance rapide du marché.
Depuis le début de cette année, le marché des robots de service en Chine a connu une croissance rapide, la demande dans des domaines tels que l'éducation et les services publics devenant le principal moteur. Selon les données de la China Electronics Society, la taille du marché des robots de service domestique en 2022 est d'environ 44,776 milliards de yuans. Avec la poursuite de l'expansion des scénarios émergents, on s'attend à ce que la taille du marché dépasse 50 milliards de yuans en 2023.
Dans un marché intérieur et un environnement politique favorables, alors que les marques nationales continuent d'augmenter leurs investissements dans les talents et la recherche et développement, la chaîne industrielle nationale des robots s'améliore progressivement et le taux de localisation devrait augmenter progressivement. Les entreprises améliorent continuellement leur compétitivité de base grâce à l'innovation indépendante et à la mise en œuvre d'une stratégie complète de configuration de la chaîne industrielle. Il est prévu qu'au cours des 3-5 prochaines années, les fabricants chinois de composants de robots de service passeront d'une position défensive à une position offensive, et dépasseront largement les niveaux étrangers en termes de niveau de fabrication et de coût.
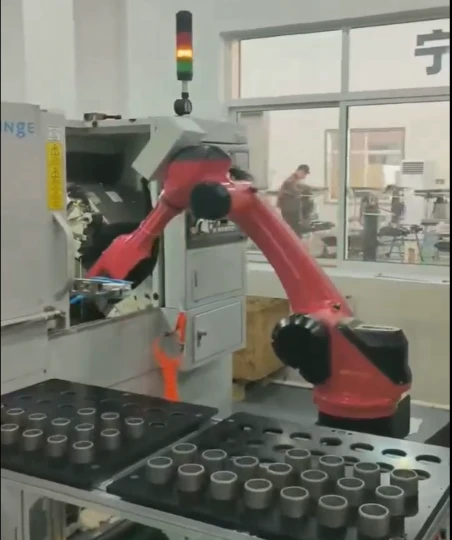
Résumé de l'état de développement de l'industrie de la robotique au premier semestre 2023 : Actuellement, la Chine est devenue le plus grand marché et base de production automobile au monde, et est également un producteur majeur d'équipements électroniques, de batteries, de semi-conducteurs et de micropuces. Le volume d'installations de robots industriels dans les industries électronique et électrique chinoises, ainsi que dans l'industrie automobile (y compris l'industrie des véhicules à énergies nouvelles), a fortement augmenté. Selon les données de l'IFR et de la China Electronics Society, on s'attend à ce que d'ici 2024, la taille du marché chinois des robots industriels atteigne près de 80 milliards de yuans, soit près de 50 % du marché mondial. On s’attend à ce que le taux de croissance annuel composé de la taille du marché chinois des robots industriels de 2021 à 2024 soit d’environ 15,3 %.
En outre, ces dernières années, les marques étrangères ont été affectées par des facteurs défavorables tels que la situation politique internationale et l'environnement économique, qui ont affecté la livraison du côté de l'offre, conduisant à un renforcement continu de la tendance nationale vers la localisation des robots industriels. Selon les données du MIR et du CRIA, le taux de localisation au premier semestre 2023 était d'environ 44 %, soit une augmentation d'environ 8 % sur un an. Il existe encore une marge considérable d’amélioration du taux de pénétration de la localisation du soudage, des robots d’assemblage et d’autres applications dans des secteurs tels que l’automobile, l’électronique, les semi-conducteurs et la santé, accélérant ainsi la substitution nationale.
Au premier semestre 2023, avec l'amélioration de l'environnement de production manufacturière nationale, la reprise régulière de la production industrielle et l'introduction et la mise en œuvre progressives de politiques nationales pertinentes, la demande en aval de robots industriels s'est progressivement rétablie. Les secteurs du photovoltaïque et de l'électronique automobile ont maintenu un taux de croissance relativement élevé, supérieur à 10 %, tandis que la demande de véhicules 3C et automobiles a ralenti, entraînant un déclin de la prospérité de l'industrie en aval des robots industriels en peu de temps. L’expansion accélérée des applications de robots industriels lourds a modérément atténué la tendance à la baisse de la demande industrielle.